
Garantie tempête, grêle et neige auto : ce qui est vraiment couvert
La garantie tempête, grêle et neige est une garantie facultative qui couvre les dommages causés à votre véhicule par des phénomènes météorologiques violents : vents forts, chute de grêle, accumulation de neige ou de glace. Elle ne fait pas partie de la responsabilité civile obligatoire et s'obtient uniquement en souscrivant une formule intermédiaire (tiers étendu) ou tous risques, ou parfois en option séparée — les conditions exactes dépendent de votre contrat.
Pourquoi cette garantie est-elle indispensable selon votre profil ?
La RC obligatoire ne couvre pas vos propres dégâts
L'assurance automobile repose sur un socle obligatoire : la responsabilité civile (RC), imposée par l'article L.211-1 du Code des assurances et confirmée par Service-Public.fr. Elle indemnise les dommages que vous causez aux autres, pas les dégâts subis par votre propre véhicule. Résultat : si une tempête tord votre capot ou si la grêle crible votre toit, la RC seule ne vous rembourse rien.
Pour une vision complète des garanties obligatoires et facultatives, consultez notre guide de l'assurance auto.
Des sinistres météo bien réels — 3 exemples concrets
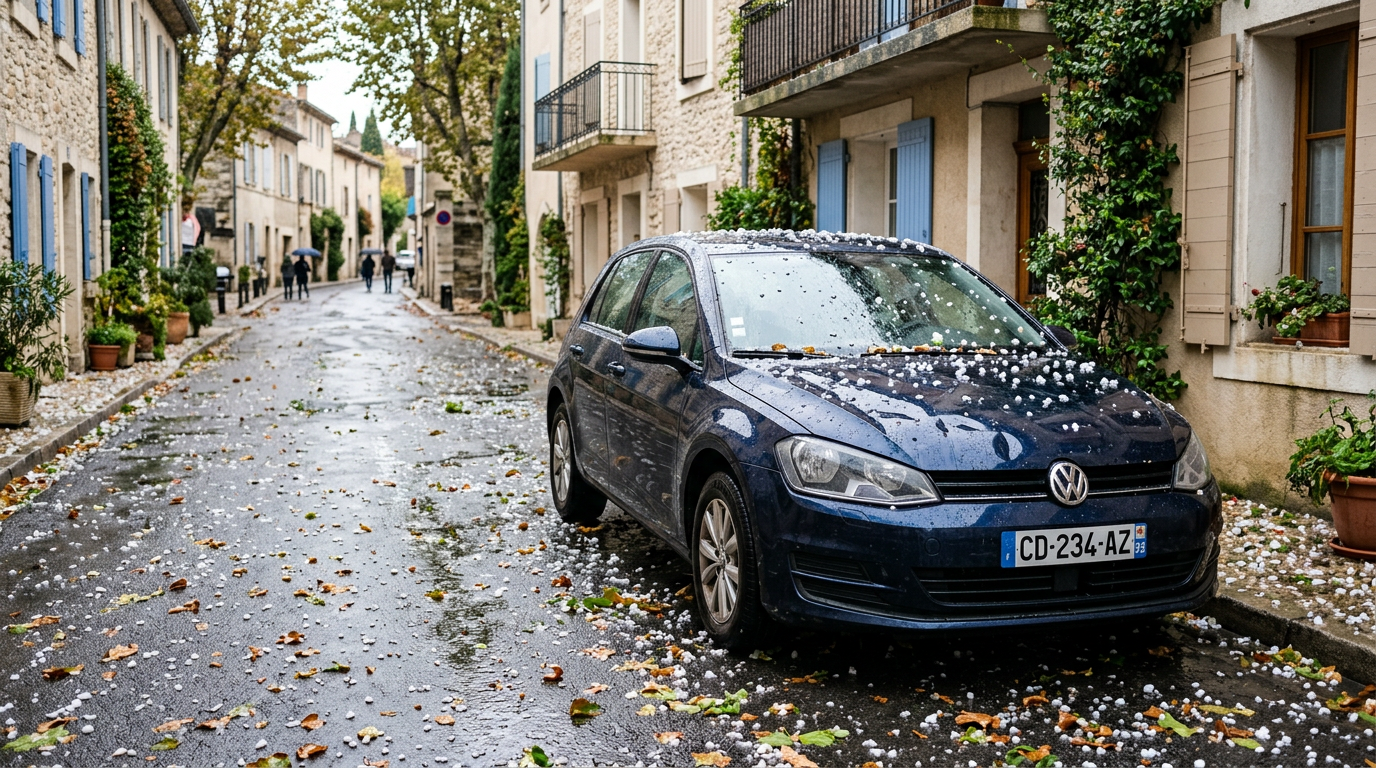
- Grêle printanière : un orage de grêle survient alors que votre voiture est garée dans la rue. Les grêlons (parfois gros comme des balles de golf) criblisent la carrosserie, brisent le pare-brise et endommagent le capot. Sans garantie bris de glace ni garantie dommages météo, vous assumez l'intégralité de la réparation.
- Tempête hivernale : des vents à plus de 100 km/h renversent un arbre sur votre véhicule garé devant chez vous. La toiture est enfoncée, le toit ouvrant arraché. Là encore, seule une garantie tempête/catastrophe naturelle ou une formule tous risques permet d'être indemnisé.
- Accumulation de neige / verglas : le poids d'une forte accumulation de neige sur un abri de fortune fait céder la structure sur votre voiture. Ce type de sinistre — souvent qualifié de « catastrophe naturelle » ou traité sous la garantie dommages selon l'intensité — illustre la nécessité de bien lire son contrat.
Qui est le plus exposé ?
Tous les conducteurs peuvent être touchés, mais certains profils sont particulièrement concernés :
- Les habitants de zones à risque météo élevé (couloir rhodanien, Pyrénées, Massif central, Nord-Pas-de-Calais, Bretagne côtière).
- Les propriétaires de véhicules de valeur (neuf ou récent) : la réparation de dommages de grêle peut dépasser plusieurs milliers d'euros.
- Les conducteurs sans garage ou abri couvert, dont le véhicule reste exposé en permanence.
- Les propriétaires de cabriolets ou de véhicules à toit ouvrant, plus vulnérables aux impacts.
Ce que couvre concrètement la garantie tempête, grêle et neige
Les dommages pris en charge
Sous réserve des conditions de votre contrat, la garantie tempête/grêle/neige couvre généralement :
- Les dommages à la carrosserie causés par des grêlons (bosses, perforations, peinture abîmée).
- Le bris de glace lié à un phénomène météo : pare-brise, vitres latérales, lunette arrière, toit panoramique. Attention : le bris de glace est souvent une garantie distincte dans le contrat — vérifiez qu'elle est bien incluse.
- Les dommages structurels liés à la chute d'un arbre ou d'une branche sous l'effet du vent.
- Les dommages causés par le poids de la neige ou d'une accumulation de glace sur le véhicule ou un abri.
- Les inondations et submersions liées à de fortes pluies orageuses, selon que l'événement est qualifié de sinistre garanti ou de catastrophe naturelle (voir ci-dessous).
Garantie météo ou catastrophe naturelle : une distinction importante
Tous les phénomènes météo ne relèvent pas du même régime :
- Régime « tempête/grêle/neige » (contractuel) : s'applique dès lors que le phénomène atteint une certaine intensité définie au contrat (ex. vent de plus de 100 km/h relevé par Météo France dans la zone). Ce régime est pris en charge par votre assureur, dans les conditions et franchises de votre police.
- Régime catastrophe naturelle (légal, loi du 13 juillet 1982) : s'applique uniquement si un arrêté interministériel reconnaît l'état de catastrophe naturelle pour votre commune. Une franchise peut s'appliquer dans ce cadre — vérifiez votre contrat pour en connaître les modalités exactes. Pour un véhicule, ce mécanisme ne joue que si votre contrat comporte une garantie dommages (tiers étendu ou tous risques).
⚠ En cas d'événement météo, commencez toujours par vérifier si votre commune est reconnue en état de catastrophe naturelle (publication au Journal officiel) — cela détermine le régime d'indemnisation applicable.
Ce qui n'est pas couvert (exclusions fréquentes)
Les exclusions varient selon les contrats, mais on rencontre couramment :
- Le véhicule stationné dans une zone réglementairement interdite ou dangereuse connue.
- Les dommages antérieurs au sinistre météo.
- L'usure normale ou le défaut d'entretien (par exemple, une capote de cabriolet déjà dégradée).
- Certains contrats excluent les dommages si le phénomène n'atteint pas le seuil d'intensité défini (vérifiez les critères météo dans vos conditions générales).
- Les accessoires et équipements non déclarés à l'assureur.
La liste exacte des exclusions figure dans vos conditions générales : c'est le seul document qui fait foi.
Garanties, franchise et bonus-malus : ce qu'il faut savoir
Quelle formule donne accès à la garantie météo ?
Comme le rappelle Service-Public.fr, seule la RC est obligatoire. Les garanties tempête, grêle et neige sont facultatives et se trouvent généralement dans :
- La formule tiers étendu / tiers intermédiaire : comprend souvent (mais pas toujours) une garantie tempête, grêle, neige, voire bris de glace. Le contenu varie fortement d'un assureur à l'autre — lisez les conditions générales.
- La formule tous risques : la plus complète, elle inclut la garantie dommages tous accidents (indemnisation de votre véhicule même si vous êtes responsable ou si aucun tiers n'est identifié), ce qui couvre par construction les dommages météo.
- En option sur un contrat tiers simple : certains assureurs proposent la garantie météo en option à la carte — vérifiez la disponibilité et le périmètre.
La franchise : ce qui reste à votre charge
La franchise est la somme qui reste à votre charge après indemnisation par l'assureur. Son montant varie selon :
- La garantie concernée (la franchise bris de glace est souvent distincte de la franchise dommages).
- Le régime applicable (franchise contractuelle pour le régime tempête, franchise selon les modalités de votre contrat pour le régime catastrophe naturelle).
- Les options souscrites (certains contrats proposent une franchise zéro sur le bris de glace).
Le montant exact de votre franchise figure dans vos conditions particulières. Comparez-le avant de signer.
Le bonus-malus : un sinistre météo vous pénalise-t-il ?
Le coefficient de réduction-majoration (bonus-malus) est recalculé à chaque échéance annuelle, selon les règles de l'annexe à l'article A121-1 du Code des assurances — l'article A121-1 lui-même fixant uniquement le champ d'application de la clause (Service-Public.fr). La question clé pour un sinistre météo : votre responsabilité est-elle engagée ?
- Si les dommages sont causés par un phénomène météo extérieur (grêle, tempête, neige), en règle générale et selon les modalités de votre contrat, un sinistre non responsable ne génère pas de malus. Vérifiez cependant auprès de votre assureur la qualification retenue pour votre sinistre.
- En revanche, si un accident survient *en raison* des conditions météo (ex. dérapage sur verglas avec collision) et que vous êtes reconnu responsable, la règle habituelle s'applique : majoration de 25 % du coefficient (annexe à l'article A121-1 du Code des assurances).
- Le coefficient d'origine est 1 ; le bonus maximal est 0,50 (après années sans sinistre) ; le malus maximal est 3,50.
⚠ Le bonus-malus suit le conducteur, pas le véhicule, et se transfère d'un assureur à l'autre via le relevé d'information que votre ancien assureur doit vous fournir (modèle officiel).
Combien coûte cette garantie ? Les facteurs qui font varier la prime
Il est impossible de donner un tarif universel : la prime dépend d'une combinaison de facteurs propres à votre dossier. Voici les principaux leviers à connaître pour un sinistre météo.
Les facteurs spécifiques à la garantie météo/grêle
- La zone géographique : un véhicule stationné dans une zone à forte exposition aux orages de grêle (couloir rhodanien, Occitanie, Nouvelle-Aquitaine, piémont pyrénéen) sera tarifé différemment d'un véhicule garé dans une région moins exposée. Certains assureurs cartographient finement ce risque.
- Le stationnement : véhicule garé en garage fermé, sous abri couvert, ou en plein air ? L'exposition permanente augmente le risque et peut influencer la prime ou les conditions de garantie.
- La valeur du véhicule : un véhicule récent ou de forte valeur justifie une garantie dommages complète ; l'indemnisation étant plafonnée à la valeur du véhicule à l'expertise, le rapport coût/couverture est à évaluer pour les véhicules anciens.
- Le type de véhicule : cabriolet, toit panoramique, toiture vitrée — ces véhicules présentent une surface exposée plus grande et un coût de réparation potentiellement plus élevé.
Les facteurs communs à toute assurance auto
- Le profil conducteur : âge, ancienneté du permis, antécédents de sinistres, bonus-malus.
- La formule choisie : tiers, tiers étendu ou tous risques — plus la formule est complète, plus la prime est élevée, mais plus la couverture météo est large.
- Les franchises et options : une franchise zéro sur le bris de glace ou une option « valeur à neuf » augmentent la prime mais réduisent votre reste à charge.
- Le kilométrage annuel et l'usage : trajet domicile-travail, usage professionnel, petits rouleurs.
Les données de marché de France Assureurs montrent que la mobilité des assurés est importante (+14,5 % de taux de résiliations en 2025) : comparer régulièrement les offres a du sens, surtout après un sinistre ou un changement de véhicule.
> Votre prime est strictement personnelle — aucun chiffre indicatif ne remplace un devis adapté à votre situation.
Comment déclarer un sinistre tempête, grêle ou neige ?
Les étapes clés après un sinistre météo
1. Sécurisez le véhicule et documentez
Photographiez immédiatement les dommages (carrosserie, vitres, intérieur si infiltration) avec une horodatation. Conservez tout justificatif : bulletin météo Météo France pour la zone et la date, témoignages éventuels.
2. Vérifiez le régime applicable
Consultez le Journal officiel ou le site de votre préfecture pour savoir si un arrêté de catastrophe naturelle est publié pour votre commune. Ce statut change le régime d'indemnisation et les conditions de franchise applicables.
3. Déclarez à votre assureur dans les délais
Pour un sinistre météo relevant de votre garantie contractuelle, déclarez en général dans les 5 jours ouvrés suivant la découverte du sinistre — ce délai est indicatif et doit être vérifié dans votre contrat. En cas de catastrophe naturelle reconnue, un délai légal spécifique s'applique à compter de la publication de l'arrêté interministériel : vérifiez ce délai auprès de votre assureur ou sur service-public.fr, car il dépend des modalités de l'arrêté et de votre contrat.
4. Ne faites pas réaliser les réparations avant l'expertise
Sauf urgence absolue (sécurité du véhicule), attendez le passage de l'expert mandaté par votre assureur avant toute réparation définitive. Prenez des mesures conservatoires (bâche, protection provisoire) et conservez les justificatifs.
5. Suivez l'indemnisation
L'assureur mandate un expert qui évalue les dommages. L'indemnisation tient compte de la valeur du véhicule, de la franchise, et des éventuelles clauses de vétusté. Contestez l'évaluation si vous la jugez insuffisante — une contre-expertise est possible.
Cas particulier : le bris de glace après grêle
Le bris de glace (pare-brise, vitres) est souvent traité via une garantie distincte, avec sa propre franchise. Certains assureurs proposent une franchise zéro sur le bris de glace en cas d'événement climatique reconnu. Vérifiez votre contrat : il est possible que votre garantie bris de glace joue même si vous n'avez pas souscrit la garantie dommages complète.
Comment choisir sa formule et changer d'assureur ?
Choisir la bonne formule selon son exposition météo
Pour un véhicule exposé aux risques tempête, grêle et neige, posez-vous ces questions :
- Mon véhicule est-il garé à l'abri ? Un garage fermé réduit le risque et peut faire baisser la prime.
- Quelle est la valeur de mon véhicule ? Pour un véhicule récent ou de valeur, une formule tous risques (avec garantie dommages) est généralement recommandée. Pour un véhicule ancien de faible valeur, le rapport prime/indemnisation potentielle est à calculer.
- Suis-je en zone à risque ? Si vous habitez dans une région fréquemment touchée par la grêle ou des tempêtes, la garantie météo n'est pas un luxe.
- Mon contrat tiers étendu inclut-il réellement la grêle ? Lisez les conditions générales : le terme « tiers étendu » ne recouvre pas la même chose chez tous les assureurs.
Pour comparer l'ensemble des formules disponibles sur le marché et comprendre l'articulation entre RC obligatoire et garanties facultatives, consultez notre page dédiée à l'assurance auto.
Changer d'assureur grâce à la loi Hamon
Si votre contrat actuel ne vous couvre pas suffisamment contre les risques météo, vous pouvez en changer facilement :
- Après un an de souscription, vous pouvez résilier à tout moment, sans frais ni pénalité, sans avoir à attendre la date d'échéance (article L.113-15-2 du Code des assurances).
- Le nouvel assureur se charge des démarches de résiliation auprès de l'ancien.
- La garantie RC ne doit jamais être interrompue : le nouveau contrat prend le relais dès la résiliation effective.
- Si votre avis d'échéance ne mentionne pas la date limite de résiliation, vous bénéficiez d'un délai supplémentaire (article L.113-15-1).
Vous pouvez également vérifier votre coefficient bonus-malus et votre historique de sinistres sur votre relevé d'information (modèle officiel) avant de demander des devis.
---
Vous souhaitez savoir si votre véhicule est bien couvert contre la grêle, la tempête ou la neige ? Obtenez votre devis assurance auto gratuit →
Comparez et économisez sur votre assurance auto
Gratuit, sans engagement — un conseiller s'occupe de tout.
Questions fréquentes
La garantie grêle est-elle incluse dans l'assurance au tiers ?+
Non. L'assurance au tiers ne couvre que la responsabilité civile : les dommages que vous causez aux autres. Les dommages causés à votre propre véhicule par la grêle ne sont couverts qu'avec une garantie spécifique (tiers étendu avec garantie météo, ou tous risques). Vérifiez votre contrat.
Un sinistre grêle entraîne-t-il un malus ?+
En règle générale, si votre responsabilité n'est pas engagée (la grêle est un événement extérieur), le sinistre ne génère pas de malus — selon les modalités de votre contrat et la qualification retenue par votre assureur. En revanche, si l'accident survient en raison de conditions météo (ex. glissade sur verglas avec collision responsable), la majoration de 25 % du coefficient s'applique normalement.
Quelle est la différence entre garantie tempête et régime catastrophe naturelle ?+
La garantie tempête est contractuelle : elle s'applique si le phénomène atteint les critères d'intensité définis dans votre contrat. Le régime catastrophe naturelle est légal : il nécessite un arrêté interministériel reconnaissant l'état de catastrophe pour votre commune. Une franchise peut s'appliquer selon les modalités de votre contrat. Les deux peuvent coexister selon la nature de l'événement.
Mon pare-brise brisé par la grêle est-il couvert ?+
Oui, si vous avez souscrit une garantie bris de glace (souvent distincte de la garantie dommages). Cette garantie couvre pare-brise, vitres latérales, lunette arrière et parfois toit panoramique. Une franchise spécifique peut s'appliquer — vérifiez vos conditions particulières.
Dois-je déclarer le sinistre même si les dégâts semblent mineurs ?+
Oui, il est conseillé de déclarer tout sinistre météo dans les délais prévus au contrat (vérifiez ce délai dans vos conditions générales, il est généralement de quelques jours ouvrés). En cas de catastrophe naturelle reconnue, un délai légal spécifique s'applique — renseignez-vous auprès de votre assureur ou sur service-public.fr. Des dommages apparemment mineurs en surface peuvent cacher des dégâts plus importants découverts lors de l'expertise.
La neige accumulée sur mon véhicule garé est-elle couverte ?+
Si le poids de la neige cause un dommage direct (effondrement d'un abri sur le véhicule, par exemple), cela peut relever de la garantie tempête/neige ou du régime catastrophe naturelle selon l'ampleur de l'événement. Le sinistre doit être déclaré et expertisé — les conditions exactes dépendent de votre contrat.
Puis-je ajouter la garantie tempête/grêle à mon contrat en cours d'année ?+
Oui, dans la plupart des cas, vous pouvez demander l'ajout d'une option ou le passage à une formule supérieure en cours de contrat. La modification prend effet à la date convenue avec votre assureur. En revanche, un sinistre survenu avant la prise d'effet de la nouvelle garantie ne sera pas couvert.
Puis-je changer d'assureur si ma formule actuelle ne couvre pas la grêle ?+
Oui. Après un an de contrat, la loi Hamon (art. L.113-15-2 du Code des assurances) vous permet de résilier à tout moment, sans frais ni motif. Le nouvel assureur se charge des démarches. La garantie RC ne doit jamais être interrompue : votre nouveau contrat prend le relais.
À lire aussi
Sources
- Article L.211-1 du Code des assurances — Obligation d'assurance RC auto
- Service-Public.fr — L'obligation d'assurance auto (particuliers)
- Service-Public.fr — Garanties facultatives en assurance auto
- Service-Public.fr — Ce que couvre la RC auto
- Article A121-1 du Code des assurances — Champ d'application du bonus-malus
- Annexe à l'article A121-1 du Code des assurances — Barème du coefficient de réduction-majoration
- Service-Public.fr — Le bonus-malus (coefficient de réduction-majoration)
- Service-Public.fr — Modèle de relevé d'information (INC)
- Article L.113-15-2 du Code des assurances — Résiliation infra-annuelle (loi Hamon)
- Article L.113-15-1 du Code des assurances — Information sur la date limite de résiliation (loi Chatel)
- France Assureurs — Données de marché assurance auto 2025
Information générale à but pédagogique.Cet article a une visée informative et ne constitue pas un conseil personnalisé ; les garanties et conditions dépendent du contrat souscrit. En cas de doute, rapprochez-vous de votre assureur ou d'un conseiller.
Contenu informatif vérifié — ne constitue pas un conseil contractuel.