
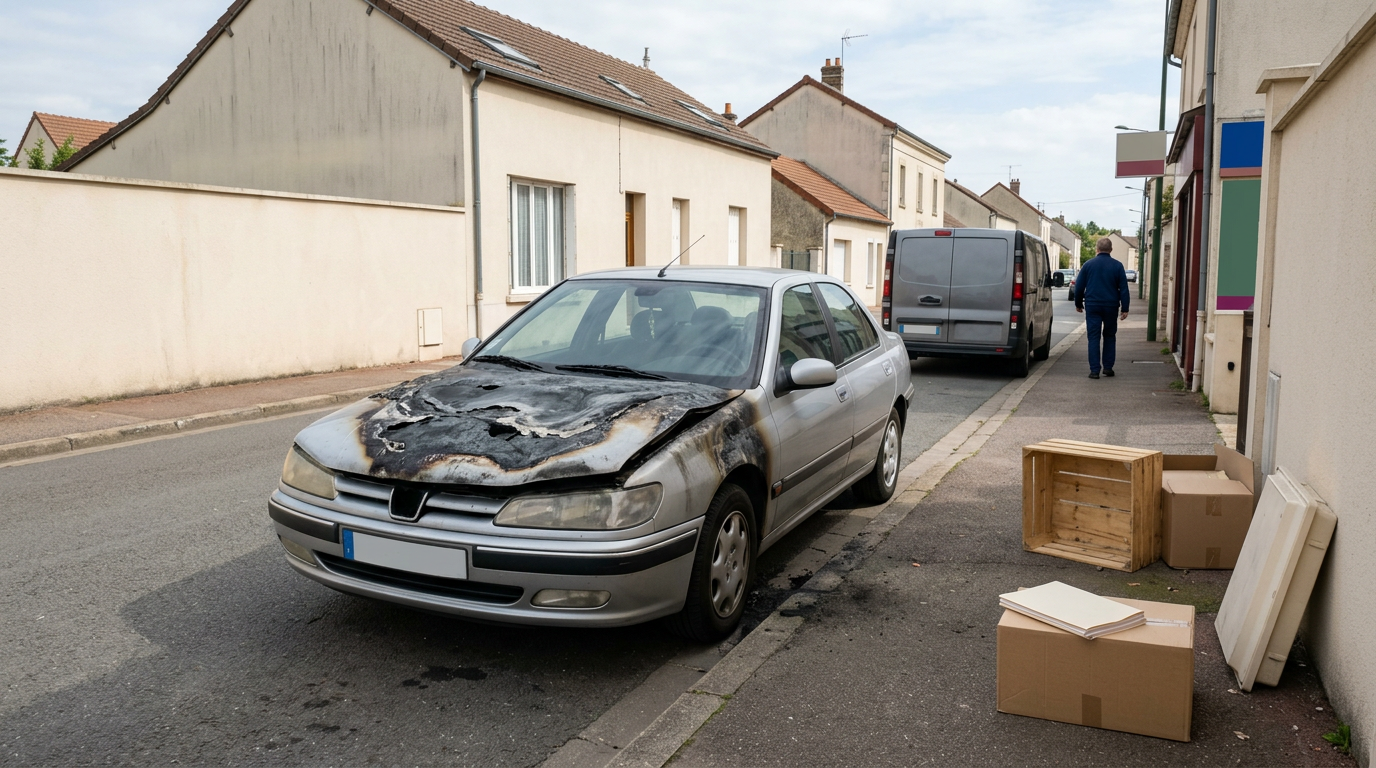
Garantie incendie véhicule : ce qu'elle couvre, ses exclusions et comment bien choisir
La garantie incendie véhicule est une garantie facultative qui indemnise les dommages causés à votre voiture par le feu, la foudre ou une explosion — que l'incendie soit accidentel, d'origine électrique ou lié à un acte de vandalisme. Elle n'est pas incluse dans la seule assurance « au tiers » (responsabilité civile obligatoire) et doit être souscrite en complément, dans une formule intermédiaire ou tous risques. En cas de sinistre, l'indemnisation dépend des garanties de votre contrat, de la franchise prévue et des exclusions qui y figurent.
Pourquoi souscrire une garantie incendie pour votre véhicule
L'assurance auto au tiers : obligatoire, mais insuffisante face au feu
Toute personne dont la responsabilité civile peut être engagée par la circulation d'un véhicule terrestre à moteur doit être couverte au minimum par une assurance de responsabilité civile, conformément à l'article L.211-1 du Code des assurances (Service-Public.fr). Cette garantie — dite « au tiers » — couvre les dommages que vous causez aux autres, mais elle ne prend pas en charge les dégâts subis par votre propre véhicule.
Or, un incendie de voiture peut survenir dans des situations très variées et entraîner une perte totale du véhicule :
- Court-circuit électrique : le réseau électrique d'un véhicule récent, chargé de systèmes embarqués, peut provoquer un départ de feu sous le capot ou dans l'habitacle, sans aucune faute du conducteur.
- Incendie de parking : dans un parking souterrain, un feu se propage rapidement d'un véhicule à l'autre ; même si votre voiture n'est pas à l'origine de l'incendie, elle peut être entièrement détruite.
- Acte de vandalisme ou émeute : votre voiture stationnée dans la rue peut être incendiée volontairement par un tiers — un sinistre couvert par la garantie incendie, à condition que votre contrat l'inclue expressément.
Sans garantie incendie, vous assumez seul l'intégralité du coût de remplacement ou de réparation de votre véhicule. Pour un véhicule récent ou de valeur, cette situation peut représenter plusieurs milliers d'euros à votre charge.
Pour une vue d'ensemble des garanties disponibles en assurance auto, consultez notre guide complet de l'assurance automobile.
Ce que couvre la garantie incendie véhicule
Les causes d'incendie généralement prises en charge
La garantie incendie couvre les dommages subis par votre véhicule lorsqu'ils résultent, selon les contrats, des causes suivantes :
- Incendie accidentel (court-circuit, défaillance mécanique, surchauffe)
- Foudre frappant directement le véhicule
- Explosion (réservoir, bonbonne de gaz, etc.)
- Incendie dû à un acte de vandalisme ou malveillant (selon contrat — à vérifier)
- Propagation d'un incendie extérieur (feu de forêt, incendie d'un bâtiment voisin, feu d'un autre véhicule en parking)
⚠️ Les libellés varient selon les contrats : vérifiez systématiquement les conditions générales de votre assureur pour savoir quelles causes sont couvertes et lesquelles sont exclues.
Ce que l'assureur indemnise concrètement
En cas de sinistre reconnu, l'assureur prend généralement en charge :
- Les dommages matériels au véhicule (carrosserie, habitacle, moteur…)
- La valeur de remplacement si le véhicule est déclaré en perte totale, sur la base d'une expertise (valeur à dire d'expert, parfois valeur à neuf sur une période limitée — selon contrat)
- Les équipements embarqués (système audio, GPS intégré…), selon les conditions du contrat
La garantie incendie dans les différentes formules
|
Formule |
Garantie incendie incluse |
|---|---|
|
Au tiers (RC seule) |
❌ Non |
|
Tiers étendu / tiers + |
✅ Souvent oui (à vérifier) |
|
Tous risques |
✅ Oui (incluse) |
Les formules « tiers intermédiaire » ou « tiers étendu » incluent fréquemment la garantie incendie, mais leur contenu exact varie fortement d'un assureur à l'autre (Service-Public.fr — garanties facultatives). Lisez toujours le tableau des garanties de votre contrat.
Exclusions fréquentes de la garantie incendie
Les cas où l'assureur peut refuser d'indemniser
La garantie incendie comporte des exclusions contractuelles importantes. Les plus fréquentes sont :
- Incendie volontaire par l'assuré lui-même (fraude à l'assurance — exclusion légale absolue)
- Défaut d'entretien caractérisé : si l'incendie résulte d'un défaut d'entretien manifeste et connu (ex. : fuite de carburant non réparée, câblage dégradé signalé), l'assureur peut opposer une réduction ou un refus d'indemnisation
- Usage non déclaré : un véhicule utilisé à des fins professionnelles (VTC, livraison) non déclarées à la souscription peut voir sa garantie remise en cause en cas de sinistre
- Conduite sous l'emprise de l'alcool ou de stupéfiants au moment du sinistre
- Guerre, émeutes (selon contrat) : certains contrats excluent explicitement les dommages liés à des mouvements populaires ou émeutes — d'autres les couvrent expressément ; vérifiez la rédaction de votre police
- Incendie survenu sur un circuit ou en compétition non déclaré
⚠️ La liste des exclusions est propre à chaque contrat. En cas de doute, lisez les conditions générales ou interrogez votre conseiller avant de déclarer un sinistre.
Fausse déclaration et conséquences
Si vous avez omis ou inexactement déclaré des informations à la souscription (usage, caractéristiques du véhicule, lieu de stationnement…), l'assureur peut, en cas de sinistre, réduire l'indemnité en proportion des primes payées — voire résilier le contrat (article L.113-9 du Code des assurances). Déclarez toujours avec précision et mettez à jour votre contrat en cas de changement.
Franchise, indemnisation et bonus-malus après un incendie
La franchise incendie : ce qui reste à votre charge
La franchise est le montant qui reste à votre charge après indemnisation par l'assureur. Elle est définie dans votre contrat pour chaque garantie. En matière de garantie incendie, la franchise peut être :
- Absolue : déduite systématiquement de l'indemnité (ex. : si la franchise est de 300 € et les dégâts de 2 000 €, vous percevez 1 700 €)
- Relative : l'assureur prend tout en charge si le sinistre dépasse le seuil, rien en dessous
Le montant exact de la franchise est propre à votre contrat — il ne peut pas être généralisé. Comparez les franchises au moment de choisir votre formule.
Comment le véhicule est-il évalué après un incendie ?
En cas de perte totale (véhicule irréparable ou coût de réparation supérieur à la valeur du véhicule), l'indemnisation se fait généralement sur la base de la valeur à dire d'expert au jour du sinistre, qui tient compte de la vétusté du véhicule. Certains contrats proposent une option valeur à neuf (remboursement au prix d'achat) pendant une période limitée après l'achat — une option particulièrement utile pour un véhicule récent.
Impact d'un incendie sur le bonus-malus
Le coefficient de réduction-majoration (bonus-malus) est recalculé à chaque échéance annuelle selon le barème fixé par l'annexe de l'article A121-1 du Code des assurances. Son application dépend de la responsabilité engagée dans le sinistre :
- Si l'incendie est d'origine accidentelle (court-circuit, foudre, propagation) et que vous n'êtes pas en faute, le malus ne s'applique généralement pas — mais vérifiez avec votre assureur selon la nature exacte du sinistre et les termes du contrat.
- Si l'incendie implique une part de responsabilité de votre part, un malus de × 1,25 peut s'appliquer (source : annexe art. A121-1).
- Le coefficient de départ est 1,00, le bonus maximal 0,50, le malus maximal 3,50.
En cas de doute, consultez votre relevé d'information (modèle officiel) pour connaître votre coefficient exact avant de changer d'assureur.
Combien coûte la garantie incendie véhicule
Des facteurs de prix très variables selon votre profil et votre véhicule
Il n'existe pas de tarif standard pour la garantie incendie : le coût dépend de nombreux paramètres combinés. Partner Auto, en tant que courtier, vous permet de comparer des offres adaptées à votre situation — sans jamais vous imposer un tarif préétabli.
Principaux facteurs influençant le prix
- La valeur et l'âge du véhicule : plus le véhicule est récent et de valeur élevée, plus le risque couvert est important — et plus la prime peut être élevée. À l'inverse, pour un véhicule ancien de faible valeur, la garantie incendie seule (hors tous risques) peut représenter un arbitrage économique pertinent.
- Le type de véhicule : une voiture électrique dont la batterie présente un profil de risque incendie spécifique peut faire l'objet d'une tarification particulière — vérifiez si la batterie (propriété ou location) est bien couverte.
- La zone de stationnement : un véhicule stationné en parking souterrain, en zone urbaine dense ou dans une zone identifiée à risque (émeutes, feux de forêt) peut être tarifé différemment.
- Le bonus-malus (CRM) : votre coefficient influence la prime globale du contrat, y compris pour les garanties facultatives.
- Le profil conducteur : jeune conducteur (surprime possible), antécédents de sinistres, résiliations éventuelles.
- La franchise choisie : opter pour une franchise plus élevée peut réduire la prime.
- La formule globale : la garantie incendie souscrite seule dans un tiers étendu ou intégrée dans un tous risques peut avoir un impact sur le rapport garanties/prix.
Le marché auto français représente plus de 46 millions de véhicules assurés, avec un taux de résiliations en hausse de 14,5 % en 2025 — autant de raisons de comparer régulièrement (France Assureurs).
Aucun prix ne peut être garanti sans examen de votre dossier. Obtenez votre devis assurance auto gratuit →
Comment choisir sa garantie incendie et changer d'assureur
Critères de choix d'une garantie incendie adaptée
Avant de souscrire ou de comparer, posez-vous ces questions concrètes :
- Quelles causes d'incendie sont couvertes ? (accidentel, foudre, vandalisme, propagation, émeutes…)
- Quelle est la base d'indemnisation ? (valeur à dire d'expert, valeur à neuf, valeur agréée…)
- Quelle franchise s'applique ? (absolue, relative, montant)
- Les équipements spécifiques sont-ils couverts ? (batterie d'une voiture électrique, options high-tech)
- Quelle est la procédure de déclaration et le délai ? (généralement 5 jours ouvrés après le sinistre — vérifiez votre contrat)
Pour comparer les formules disponibles sur le marché, notre guide complet de l'assurance automobile vous donne une vue d'ensemble des garanties et des formules.
Résilier et changer d'assureur pour une meilleure garantie incendie
Si votre contrat actuel ne couvre pas l'incendie ou si vous trouvez une offre plus adaptée, vous pouvez changer d'assureur facilement :
- Après la première année de contrat : vous pouvez résilier à tout moment, sans frais ni motif, grâce à la loi Hamon. La résiliation prend effet un mois après notification, et le nouvel assureur se charge généralement des démarches (article L.113-15-2 du Code des assurances).
- À l'échéance annuelle : résiliation possible en notifiant au moins deux mois avant l'échéance (article L.113-12), ou dans les 20 jours suivant l'envoi de l'avis d'échéance si l'assureur ne vous en a pas informé à temps (loi Chatel — article L.113-15-1).
- Lors de la vente de votre véhicule : le contrat est suspendu de plein droit dès le lendemain de la cession (article L.121-11). Pensez à en informer votre assureur.
⚠️ La garantie de responsabilité civile (RC) ne doit jamais être interrompue : souscrivez le nouveau contrat avant de résilier l'ancien.
Partner Auto est immatriculé à l'ORIAS en tant que courtier en assurance — vous pouvez vérifier notre habilitation sur le registre ORIAS.
**Comparez les garanties incendie disponibles et trouvez la formule adaptée à votre véhicule : Obtenez votre devis assurance auto gratuit →
Comparez et économisez sur votre assurance auto
Gratuit, sans engagement — un conseiller s'occupe de tout.
Questions fréquentes
La garantie incendie est-elle obligatoire en assurance auto ?+
Non. Seule la garantie de responsabilité civile (« au tiers ») est obligatoire pour tout véhicule terrestre à moteur (art. L.211-1 du Code des assurances). La garantie incendie est une garantie facultative, à souscrire en complément dans une formule tiers étendu ou tous risques.
Un incendie dû à un court-circuit électrique est-il couvert ?+
Dans la plupart des contrats incluant la garantie incendie, oui : l'incendie d'origine accidentelle — dont les courts-circuits électriques — est couvert. Vérifiez toutefois les termes exacts de vos conditions générales, car les libellés varient d'un assureur à l'autre.
Un incendie volontaire est-il indemnisé ?+
Non. Si l'assuré est lui-même à l'origine de l'incendie intentionnel, le sinistre est exclu de toute indemnisation. En revanche, si l'incendie est provoqué par un tiers (vandalisme), la garantie incendie peut couvrir vos dommages — sous réserve que votre contrat le prévoie expressément.
Un incendie de voiture déclenche-t-il un malus ?+
Le malus s'applique en cas de sinistre impliquant votre responsabilité (coefficient × 1,25 selon l'annexe de l'art. A121-1 du Code des assurances). Pour un incendie accidentel où vous n'êtes pas en faute (foudre, propagation d'un feu extérieur, court-circuit sans négligence), le malus ne devrait pas s'appliquer — mais vérifiez avec votre assureur selon les circonstances exactes.
La batterie d'une voiture électrique est-elle couverte en cas d'incendie ?+
Cela dépend de votre contrat. Si la batterie est louée (et non propriété de l'assuré), elle peut faire l'objet d'un traitement distinct. Vérifiez explicitement dans vos conditions générales si la batterie — en propriété ou en location — est incluse dans la garantie incendie.
Que faire en cas d'incendie de voiture ?+
Mettez-vous en sécurité, appelez les secours (18 ou 112), puis déclarez le sinistre à votre assureur dans les délais prévus au contrat (généralement 5 jours ouvrés — vérifiez votre police). Conservez tous les justificatifs : rapport de pompiers, dépôt de plainte si acte malveillant, rapport d'expertise.
La formule au tiers étendu couvre-t-elle toujours l'incendie ?+
Fréquemment oui, mais pas systématiquement. Le contenu des formules « tiers étendu » ou « tiers + » varie selon les assureurs. Lisez toujours le tableau récapitulatif des garanties avant de souscrire pour vérifier que l'incendie y figure bien.
Puis-je changer d'assurance pour ajouter la garantie incendie à mon contrat actuel ?+
Oui. Après un an de contrat, vous pouvez résilier à tout moment sans frais grâce à la loi Hamon (art. L.113-15-2 du Code des assurances) et souscrire une formule incluant la garantie incendie. Le nouvel assureur se charge généralement des démarches de résiliation.
À lire aussi
Sources
- Article L.211-1 du Code des assurances — obligation d'assurance RC automobile
- Service-Public.fr — l'obligation d'assurance auto (particuliers)
- Service-Public.fr — garanties facultatives en assurance auto
- Service-Public.fr — la responsabilité civile : ce qu'elle couvre
- Article L.113-9 du Code des assurances — fausse déclaration
- Annexe de l'article A121-1 du Code des assurances — barème bonus-malus
- Article A121-1 du Code des assurances — champ d'application du bonus-malus
- Service-Public.fr — bonus-malus (CRM)
- Service-Public.fr — relevé d'information (modèle INC)
- Article L.113-15-2 du Code des assurances — résiliation loi Hamon
- Article L.113-15-1 du Code des assurances — résiliation loi Chatel
- Article L.113-12 du Code des assurances — résiliation à l'échéance
- Article L.121-11 du Code des assurances — vente et cession du véhicule
- Service-Public.fr — résiliation lors de la vente du véhicule
- France Assureurs — données de marché assurance auto 2025
- ORIAS — registre des intermédiaires en assurance
Information générale à but pédagogique.Cet article a une visée informative et ne constitue pas un conseil personnalisé ; les garanties et conditions dépendent du contrat souscrit. En cas de doute, rapprochez-vous de votre assureur ou d'un conseiller.
Contenu informatif vérifié — ne constitue pas un conseil contractuel.