
Grêle sur la carrosserie : êtes-vous couvert ?
6 min
En bref
La responsabilité civile obligatoire ne couvre pas les dégâts de grêle sur votre propre voiture. Il faut une garantie facultative (événements climatiques ou dommages tous accidents), dont le périmètre et la franchise dépendent de votre contrat.
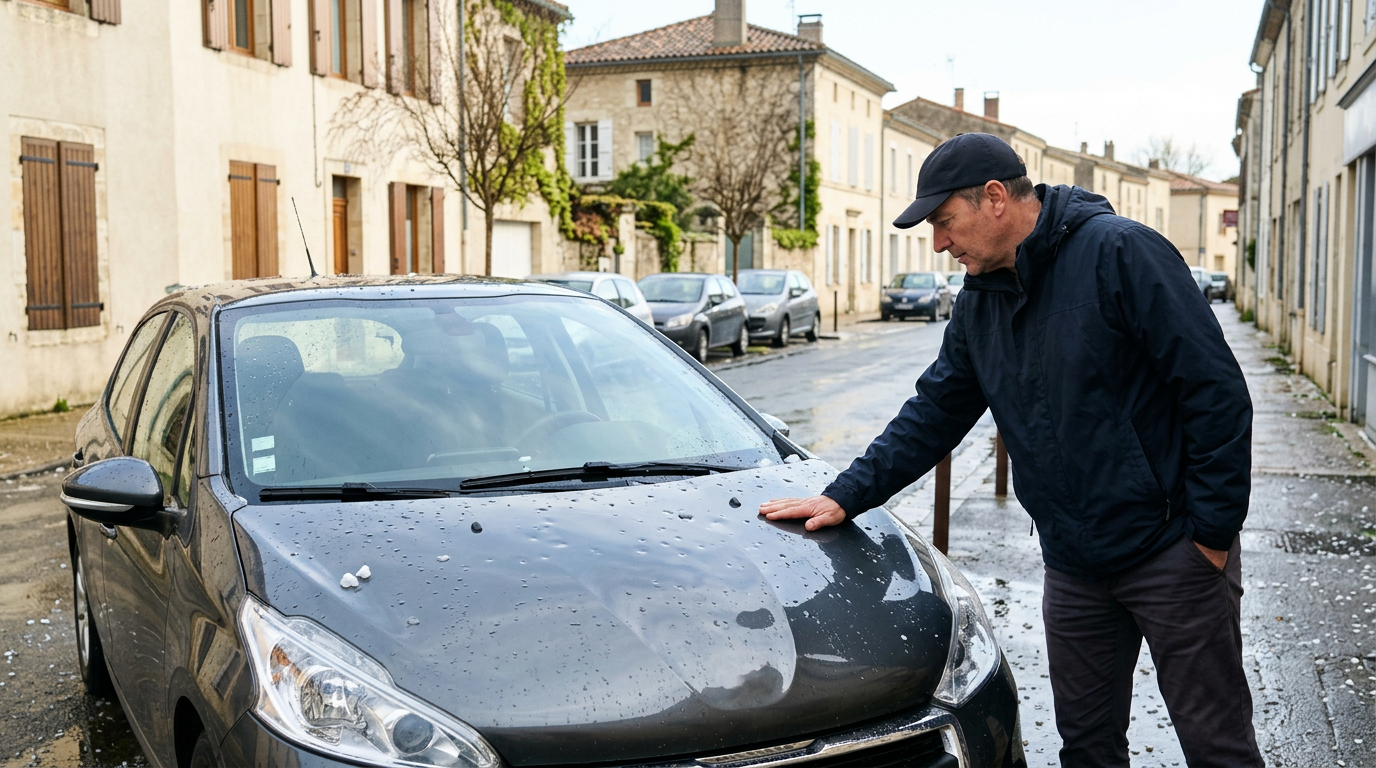
Grêle sur la carrosserie : êtes-vous couvert ? Pas avec la seule responsabilité civile. La grêle abîme *votre* véhicule, or la RC obligatoire ne couvre que les dommages causés aux autres. Pour être indemnisé, votre contrat doit comporter une garantie facultative qui joue pour les événements climatiques, ou la garantie « dommages tous accidents » du tous risques.
Le libellé change d'un assureur à l'autre (« tempête, grêle, neige », « événements climatiques », « dommages »…). La seule référence fiable reste donc vos conditions générales, que nous vous aidons à décrypter ci-dessous. *Mis à jour le 13 octobre 2026.*
Pourquoi la responsabilité civile ne suffit pas
L'assurance de responsabilité civile est une obligation légale pour tout véhicule terrestre à moteur, selon l'article L.211-1 du Code des assurances. Elle indemnise les dommages corporels et matériels que vous causez à des tiers, comme le détaille Service-Public.fr sur la responsabilité civile.
Elle n'indemnise pas vos propres dégâts. Un capot bosselé par la grêle ne relève donc pas de la RC, puisqu'aucun tiers n'est en cause. Les garanties au-delà de la RC sont facultatives : elles n'existent dans votre contrat que si vous les avez choisies.
Quelles formules couvrent la grêle ?
Selon la formule, la protection contre la grêle est présente, optionnelle ou absente :
- Au tiers (RC seule) : en principe, aucune prise en charge de la carrosserie. Certains contrats ajoutent des garanties en option, à vérifier.
- Tiers intermédiaire / tiers étendu : ces formules ajoutent souvent quelques garanties (vol, incendie, bris de glace, catastrophes naturelles). Leur contenu est très variable, donc la garantie événements climatiques n'y figure pas forcément. Notre article sur le tiers étendu et ce qu'il couvre exactement détaille cette zone grise.
- Tous risques : la garantie « dommages tous accidents » indemnise votre véhicule même sans tiers identifié. Elle est généralement la plus protectrice face à la grêle. Elle n'est pas obligatoire, et son périmètre exact dépend du contrat.
Pour comparer ces formules selon la valeur de votre voiture, voyez notre guide tiers ou tous risques et la page assurance tous risques.
Que couvre généralement la garantie contre la grêle ?
Les points ci-dessous sont des repères courants, à confirmer dans votre contrat :
- les impacts sur la carrosserie (capot, toit, ailes, hayon) ;
- la réparation, ou l'indemnisation si le véhicule est jugé économiquement irréparable ;
- parfois les éléments vitrés touchés par la même averse, selon que la garantie bris de glace est incluse ou non (voir ce que couvre vraiment le bris de glace).
Les éléments suivants dépendent entièrement du contrat. Chacun relève de ses conditions générales et particulières :
- le montant de la franchise, c'est-à-dire la part qui reste à votre charge ;
- le mode d'indemnisation : valeur à dire d'expert, application d'une vétusté, ou option valeur à neuf (voir comment fonctionne la valeur à neuf) ;
- les exclusions éventuelles et les conditions de mise en jeu.
Nous ne donnons volontairement ici ni franchise ni plafond. Ces montants varient d'un contrat à l'autre et seul le vôtre fait foi.
Grêle et catastrophe naturelle : ne pas confondre
La garantie « catastrophes naturelles » et la garantie « événements climatiques » ne portent pas forcément le même nom ni les mêmes conditions dans votre contrat. Le libellé des garanties varie selon l'assureur : ne présumez pas que l'une remplace l'autre. Lisez la définition exacte des événements couverts et les éventuelles conditions de déclenchement. En cas de doute, demandez à votre assureur ou à votre courtier de vous indiquer l'article du contrat qui s'applique.
Que faire après un orage de grêle ?
- Mettez-vous en sécurité et, si possible, ne roulez pas avec un pare-brise fissuré ou un véhicule endommagé.
- Photographiez les dégâts : vue d'ensemble, puis gros plans de chaque zone touchée. Notez la date, le lieu et l'heure de l'événement.
- Relisez votre contrat : garantie concernée, franchise, délai de déclaration. Le délai est souvent de 5 jours ouvrés, mais il varie d'un contrat à l'autre.
- Déclarez le sinistre à votre assureur dans les délais prévus, en joignant photos et éléments de preuve.
- Attendez l'expertise avant de réparer, sauf mesure d'urgence nécessaire (protéger l'habitacle d'une vitre brisée, par exemple).
Un point d'honnêteté : n'exagérez jamais les dégâts et décrivez fidèlement les faits. Le Code des assurances impose à l'assuré de répondre exactement aux questions posées par l'assureur.
La grêle fait-elle monter le malus ?
Le bonus-malus sanctionne les sinistres où la responsabilité du conducteur est engagée. Une grêle tombée sur un véhicule garé n'a pas, a priori, de conducteur responsable. En revanche, c'est l'assureur qui apprécie la situation et applique la clause du contrat, car chaque dossier est examiné au cas par cas. Posez la question avant de déclarer si vous hésitez. Pour mesurer l'impact éventuel, notre article faut-il déclarer un petit sinistre propose une méthode de calcul, et le coefficient de réduction-majoration expliqué simplement rappelle les règles du barème.
Les erreurs fréquentes
- Supposer que « tous les contrats couvrent la grêle » : ce n'est pas le cas. La RC seule ne la couvre pas.
- Ignorer la franchise : une petite bosse peut coûter moins cher à réparer que la franchise prévue au contrat. Comparez avant de déclarer.
- Déclarer trop tard : un délai dépassé peut compliquer la prise en charge, selon votre contrat.
- Ne pas lire les exclusions : certaines situations (véhicule non déclaré pour un usage, défaut d'entretien) peuvent limiter la garantie.
Comment vérifier votre protection avant le prochain orage
Quelques minutes suffisent pour savoir où vous en êtes :
- ouvrez vos conditions particulières et repérez la formule et les garanties cochées ;
- cherchez la mention « événements climatiques », « tempête, grêle, neige » ou « dommages tous accidents » ;
- notez la franchise applicable et le mode d'indemnisation ;
- demandez à votre assureur ou à un conseiller si une garantie manque.
Si votre contrat ne couvre pas la grêle, vous pouvez le faire évoluer ou comparer d'autres offres. Les marges de manœuvre sont aussi à regarder côté prix, mais la prime varie selon votre profil, votre véhicule, votre zone, votre bonus-malus et vos options : seul un devis personnalisé permet de comparer. Pour une vue d'ensemble, consultez notre page assurance auto.
Comparer avant le prochain orage
Un conseiller Partner Auto, courtier en assurance, peut vous aider à comparer des formules et à vérifier la présence des garanties climatiques, sans engagement et sans vous promettre de tarif ni d'acceptation : l'offre finale dépend de votre dossier.
Obtenez votre devis assurance auto gratuit →
Sources
- Article L.211-1 du Code des assurances
- Article L.113-2 du Code des assurances
- Service-Public.fr : responsabilité civile auto
- Service-Public.fr : garanties facultatives
- Conditions générales et particulières de votre contrat (franchise, plafonds, exclusions, délais)
À retenir
- La RC obligatoire n'indemnise que les dommages causés aux tiers : elle ne couvre jamais la grêle sur votre propre carrosserie.
- Seules les garanties facultatives (événements climatiques, dommages tous accidents du tous risques) peuvent prendre en charge la grêle, selon votre contrat.
- Franchise, vétusté, exclusions et délai de déclaration varient d'un contrat à l'autre : vos conditions générales font foi.
- Après un orage : photographiez, relisez votre contrat, déclarez dans les délais et attendez l'expertise avant de réparer.
- Le malus dépend de la responsabilité du conducteur ; un dossier de grêle est apprécié par l'assureur selon son contrat.
Questions fréquentes
- La grêle est-elle couverte par l'assurance au tiers ?
- En principe non : la RC seule ne couvre que les dommages causés aux autres. Certains contrats ajoutent des garanties optionnelles, à vérifier dans vos conditions.
- Le tous risques couvre-t-il toujours la grêle ?
- La garantie dommages tous accidents indemnise généralement votre véhicule sans tiers identifié, mais le périmètre, la franchise et les exclusions dépendent du contrat.
- Faut-il une garantie spécifique pour la grêle ?
- Souvent oui : elle figure sous un libellé du type « événements climatiques » ou « tempête, grêle, neige ». Le nom varie selon l'assureur.
- Dans quel délai déclarer un sinistre grêle ?
- Le délai est fixé par le contrat ; il est souvent de 5 jours ouvrés, ce qui reste à vérifier dans vos conditions générales.
- La grêle fait-elle augmenter mon malus ?
- Le malus sanctionne les sinistres où la responsabilité du conducteur est engagée. Pour un véhicule touché à l'arrêt, interrogez votre assureur sur l'application de votre contrat.
- Dois-je réparer avant l'expertise ?
- Mieux vaut attendre l'expertise, sauf mesure d'urgence nécessaire à la protection du véhicule. Conservez photos et factures.
- Une petite bosse vaut-elle la peine d'être déclarée ?
- Comparez le coût de réparation à la franchise prévue au contrat et à l'impact éventuel sur la prime avant de décider.