
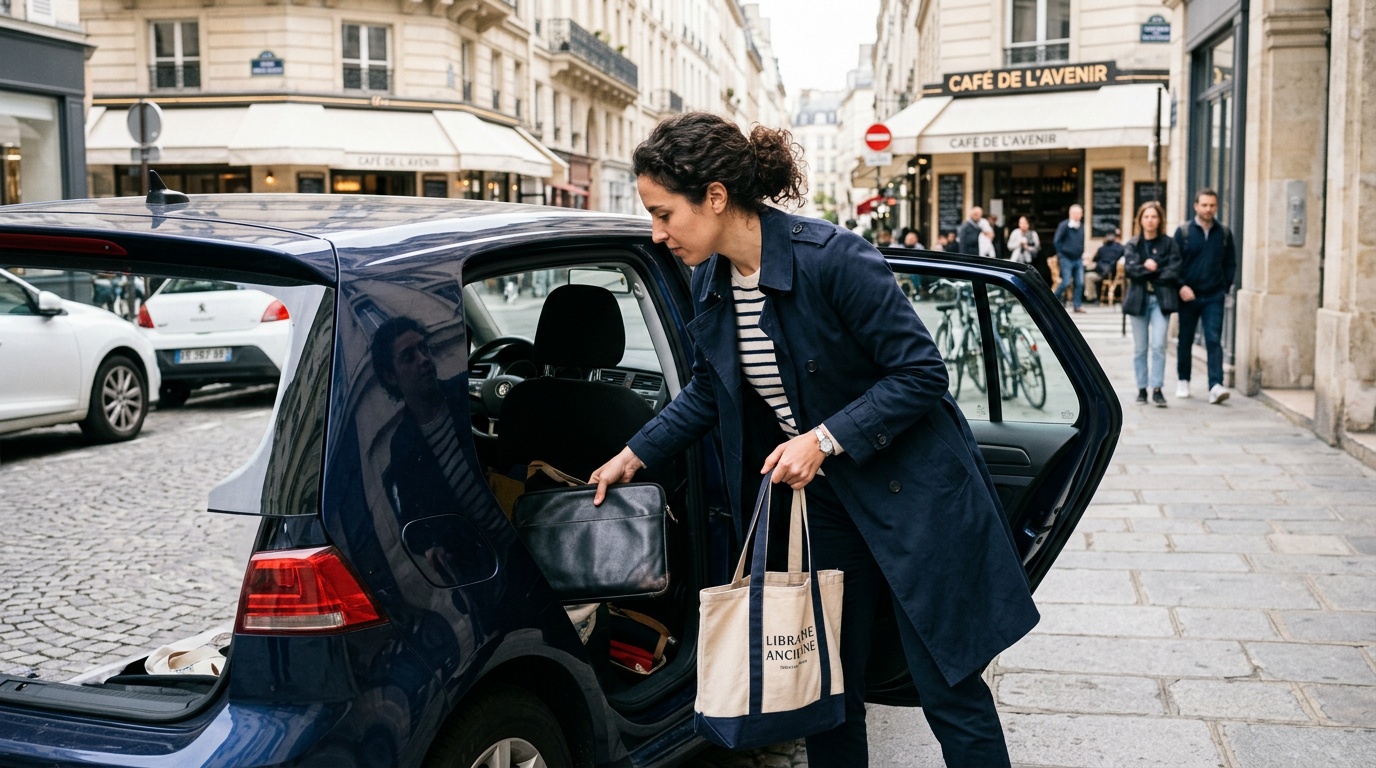
Garantie effets personnels auto : vos objets dans la voiture sont-ils couverts ?
La garantie effets personnels auto est une garantie facultative qui peut couvrir les objets transportés dans votre véhicule (bagages, appareils électroniques, vêtements…) en cas de vol avec effraction, d'incendie ou d'accident. Elle n'est jamais incluse dans la seule responsabilité civile obligatoire et dépend entièrement des conditions de votre contrat. Ses plafonds d'indemnisation, ses franchises et la liste des objets couverts varient selon les assureurs : lisez attentivement votre police avant de compter dessus.
Pourquoi la garantie effets personnels mérite votre attention
La RC obligatoire ne couvre pas vos affaires personnelles
Tout conducteur doit souscrire au minimum une assurance de responsabilité civile — dite « au tiers » — pour faire circuler son véhicule (art. L211-1 du Code des assurances, Service-Public.fr). Cette garantie protège les tiers (autres conducteurs, piétons, passagers) des dommages que vous leur causez. Elle ne dit rien de vos objets personnels laissés dans l'habitacle.
Les garanties allant au-delà de la RC — dont la couverture des effets personnels — sont facultatives et doivent être expressément souscrites (Service-Public.fr — garanties facultatives).
Trois sinistres concrets qui touchent les conducteurs
- Vol avec effraction : votre véhicule est stationné sur un parking la nuit. Une vitre est brisée. L'ordinateur portable posé sur le siège arrière, votre sac avec portefeuille et clés de remplacement, et un appareil photo disparaissent. Sans garantie effets personnels (et sans garantie vol couvrant les objets intérieurs), ces pertes sont à votre charge.
- Accident avec incendie : après une collision, un départ de feu détruit la banquette arrière où se trouvaient vêtements et matériel sportif. La garantie dommages tous accidents couvre le véhicule ; sans clause spécifique sur les effets personnels, les objets ne sont pas indemnisés.
- Cambriolage lors d'un déplacement professionnel : des outils ou des échantillons stockés dans le coffre sont dérobés après effraction sur une aire d'autoroute. Certains contrats excluent explicitement le matériel professionnel — vérifiez la liste des objets couverts.
Ces scénarios montrent pourquoi il est utile de vérifier si votre contrat inclut cette garantie et à quelles conditions.
Ce que couvre (et ne couvre pas) la garantie effets personnels
Les objets généralement couverts
Selon les contrats, la garantie effets personnels peut s'appliquer aux :
- Vêtements et bagages (valises, sacs de voyage)
- Appareils électroniques : téléphone, ordinateur portable, tablette, appareil photo
- Équipements de loisirs : skis, vélos transportés à l'intérieur, matériel de sport
- Accessoires du quotidien : lunettes, clés, portefeuille (avec ou sans le cash — à vérifier)
⚠️ La liste exacte est contractuelle : votre police de référence prime sur toute description générale.
Les exclusions fréquentes (à lire avant de signer)
- Objets laissés en évidence : de nombreux assureurs conditionnent l'indemnisation à une dissimulation des objets (coffre fermé, plage arrière relevée). Un ordinateur visible sur le siège peut être refusé à l'indemnisation.
- Argent liquide et valeurs : les espèces sont souvent exclues ou plafonnées à un montant très faible.
- Matériel professionnel : outils, marchandises, échantillons sont fréquemment exclus — ils relèvent d'une assurance professionnelle.
- Véhicule non fermé à clé ou sans effraction : l'absence de traces d'effraction est un motif de refus courant.
- Vol simple (sans effraction ni violence) : souvent non couvert, contrairement au vol avec effraction.
- Usure, détérioration progressive : seuls les sinistres soudains sont indemnisables.
Le lien avec les autres garanties de votre contrat
La garantie effets personnels est souvent proposée en option ou dans les formules tiers étendu et tous risques. Elle ne se substitue pas à la garantie vol (qui couvre le véhicule lui-même) ni à la garantie bris de glace. Pour comprendre l'architecture complète de votre assurance, consultez notre guide complet de l'assurance auto.
Garanties, franchise et bonus-malus : ce qu'il faut retenir
La franchise : votre part qui reste à votre charge
La franchise est le montant qui reste à votre charge après indemnisation. Elle s'applique par sinistre déclaré. Sur la garantie effets personnels, la franchise peut être absolue (vous payez le montant fixé quoi qu'il arrive) ou relative (l'assureur prend tout si le sinistre dépasse le seuil). Le montant de la franchise est fixé par votre contrat — il n'existe pas de montant légal standard. En cas de sinistre sur des objets de faible valeur, la franchise peut absorber tout ou partie de l'indemnisation.
Le plafond d'indemnisation : une limite à connaître avant le sinistre
La plupart des contrats fixent un plafond global pour les effets personnels (par exemple, un montant maximum par sinistre), ainsi que des sous-plafonds par catégorie d'objet (électronique, bijoux, espèces). Ces plafonds sont contractuels et varient fortement d'un assureur à l'autre. Vérifiez-les avant de souscrire si vous transportez régulièrement des objets de valeur.
La vétusté : l'indemnisation rarement à la valeur neuf
Sauf option spécifique souscrite (valeur à neuf, souvent limitée dans le temps), l'indemnisation des effets personnels tient compte de la vétusté de l'objet — c'est-à-dire de sa dépréciation depuis l'achat. Un ordinateur acheté il y a trois ans ne sera pas remboursé à son prix d'achat.
Le bonus-malus : un mécanisme distinct
Le coefficient de réduction-majoration (CRM) est calculé sur la prime de référence de votre contrat à chaque échéance annuelle. Son impact dépend de la nature du sinistre et des conditions de votre contrat : la majoration du coefficient s'applique lorsque la responsabilité du conducteur est engagée dans un sinistre. Un vol d'effets personnels n'est pas un sinistre de responsabilité civile responsable et n'entraîne pas mécaniquement de malus — mais les conséquences sur votre coefficient restent à vérifier avec votre assureur selon les termes exacts de votre police (annexe de l'art. A121-1 du Code des assurances, Service-Public.fr). À l'inverse, chaque année sans sinistre réduit votre coefficient de 5 %, jusqu'au bonus maximum de 0,50.
Avant de déclarer un sinistre de faible montant sur vos effets personnels, comparez le gain de l'indemnisation avec l'impact potentiel sur votre prime future : si le montant est proche de la franchise ou très faible, la non-déclaration peut être plus avantageuse. C'est une décision personnelle que seul votre conseiller peut vous aider à évaluer.
Combien coûte une garantie effets personnels dans votre contrat ?
La garantie effets personnels n'a pas de tarif standard : son coût dépend de nombreux facteurs propres à votre profil et à votre contrat.
Les facteurs qui influencent le prix de votre formule globale
- La formule choisie : tiers, tiers étendu ou tous risques. La garantie effets personnels est rarement proposée seule — elle fait partie d'un « paquet » de garanties optionnelles ou d'une formule complète.
- Le profil conducteur : âge, ancienneté du permis, historique de sinistres, coefficient bonus-malus. Un jeune conducteur en surprime paiera une prime globale plus élevée, ce qui inclut toutes les options souscrites.
- Le véhicule : puissance, valeur, ancienneté, énergie (thermique, électrique…).
- La zone de stationnement et de circulation : un véhicule stationné régulièrement en centre-ville dense présente statistiquement un risque de vol plus élevé.
- L'usage déclaré : trajet domicile-travail, loisirs, usage mixte ou professionnel.
- Le plafond effets personnels choisi : plus le plafond est élevé, plus l'option coûte.
- La franchise retenue : une franchise plus haute peut réduire le coût de l'option.
Ce que les données de marché disent
Le marché de l'assurance auto est en mouvement : le parc des véhicules assurés est estimé à 46 millions de véhicules en 2025, avec un taux de résiliations en hausse de +14,5 %, signe que les assurés comparent davantage (France Assureurs). Comparer les offres a donc un sens concret.
⚠️ Aucun montant n'est présenté ici comme un tarif : votre prime réelle dépend uniquement de votre dossier. Obtenez votre devis assurance auto gratuit →
Comment choisir la bonne option et changer d'assureur si besoin
Les critères de choix pour la garantie effets personnels
Avant de souscrire ou de renouveler votre contrat, posez-vous ces questions concrètes :
- Quels objets transportez-vous régulièrement ? Matériel informatique, instruments de musique, équipements sportifs : estimez leur valeur cumulée.
- Le plafond proposé est-il cohérent avec cette valeur ? Un plafond insuffisant au regard de la valeur des objets transportés ne vous protège pas réellement en cas de sinistre important.
- Les exclusions vous concernent-elles ? Lisez attentivement la liste des objets exclus (matériel professionnel, espèces, objets laissés en évidence).
- La condition d'effraction est-elle réaliste ? Certains contrats exigent des traces physiques d'effraction — ce qui exclut les vols par duplicata de clé ou les oublis de fermeture.
- La vétusté est-elle forte ? Pour des objets récents et de valeur, une option valeur à neuf peut faire la différence.
Pour comparer les formules et garanties disponibles, notre guide complet de l'assurance auto vous donne le cadre général.
Résilier pour trouver mieux : la loi Hamon vous protège
Depuis la loi Hamon (art. L113-15-2 du Code des assurances), après la première année de votre contrat auto, vous pouvez le résilier à tout moment, sans frais ni pénalité ni motif, en tant que personne physique hors activité professionnelle. La résiliation prend effet un mois après notification à votre assureur. Le nouvel assureur se charge généralement des démarches à votre place.
⚠️ La garantie RC obligatoire ne doit jamais être interrompue : assurez-vous que le nouveau contrat prend le relais avant la fin de l'ancien (Service-Public.fr — résiliation).
À l'échéance annuelle : pensez à vérifier vos options
Votre assureur doit vous rappeler la date limite de dénonciation avec votre avis d'échéance (art. L113-15-1 du Code des assurances). C'est le bon moment pour vérifier si votre garantie effets personnels est toujours adaptée à vos besoins — ou si vous pouvez trouver une meilleure couverture ailleurs.
Comparez et économisez sur votre assurance auto
Gratuit, sans engagement — un conseiller s'occupe de tout.
Questions fréquentes
La garantie effets personnels est-elle obligatoire dans une assurance auto ?+
Non. Seule la responsabilité civile (« au tiers ») est obligatoire pour tout véhicule terrestre à moteur (art. L211-1 du Code des assurances). La garantie effets personnels est une option facultative, absente de la plupart des formules de base.
Un vol d'ordinateur dans ma voiture est-il toujours indemnisé ?+
Pas automatiquement. La plupart des contrats exigent une effraction caractérisée (vitre brisée, serrure forcée) et que l'objet ne soit pas laissé en évidence. Si ces conditions ne sont pas remplies, l'indemnisation peut être refusée, même si vous avez souscrit l'option.
Mes effets personnels sont-ils couverts si je gare ma voiture sur un terrain privé ?+
Cela dépend de votre contrat. Certaines polices couvrent le vol avec effraction quel que soit le lieu de stationnement ; d'autres limitent la couverture à la voie publique ou aux parkings surveillés. Vérifiez les conditions générales de votre contrat.
Le matériel de mon entreprise transporté dans mon véhicule personnel est-il couvert ?+
Non, dans la grande majorité des contrats. Le matériel professionnel (outils, échantillons, marchandises) est fréquemment exclu de la garantie effets personnels, qui vise les biens personnels du conducteur. Il relève d'une assurance professionnelle dédiée.
Déclarer un vol d'effets personnels va-t-il augmenter mon bonus-malus ?+
Un sinistre déclaré peut avoir un impact sur votre coefficient de réduction-majoration selon les conditions de votre contrat. Avant de déclarer, comparez le montant que vous espérez recevoir (déduction faite de la franchise) avec l'impact possible sur votre prime future. Votre conseiller peut vous aider à évaluer l'opportunité.
L'indemnisation se fait-elle à la valeur neuf ou en tenant compte de la vétusté ?+
Sauf option spécifique souscrite (valeur à neuf, parfois limitée à une certaine ancienneté de l'objet), l'indemnisation tient compte de la vétusté de l'objet. Un smartphone acheté il y a deux ans sera remboursé à sa valeur dépréciée, pas à son prix d'achat.
Puis-je changer d'assureur si ma garantie effets personnels ne me convient plus ?+
Oui. Après un an de contrat, la loi Hamon (art. L113-15-2 du Code des assurances) vous permet de résilier à tout moment, sans frais ni pénalité. La résiliation prend effet un mois après notification. Assurez-vous que le nouveau contrat prend le relais sans interruption de la garantie RC obligatoire.
Quel plafond d'indemnisation choisir pour mes effets personnels ?+
Faites la liste des objets que vous transportez régulièrement et estimez leur valeur cumulée. Le plafond de votre contrat doit au minimum couvrir cette valeur. Attention aux sous-plafonds par catégorie (électronique, espèces…) qui peuvent limiter l'indemnisation même si le plafond global est élevé.
À lire aussi
Sources
- Art. L211-1 du Code des assurances — Obligation d'assurance RC auto
- Service-Public.fr — L'obligation d'assurance automobile
- Service-Public.fr — Garanties facultatives en assurance auto
- Art. A121-1-ANNEXE du Code des assurances — Clause type bonus-malus (barème)
- Service-Public.fr — Le bonus-malus (coefficient de réduction-majoration)
- Art. L113-15-2 du Code des assurances — Résiliation infra-annuelle (loi Hamon)
- Art. L113-15-1 du Code des assurances — Information de l'assuré (loi Chatel)
- Service-Public.fr — Résiliation d'une assurance auto
- France Assureurs — Données de marché assurance auto 2025
Information générale à but pédagogique.Cet article a une visée informative et ne constitue pas un conseil personnalisé ; les garanties et conditions dépendent du contrat souscrit. En cas de doute, rapprochez-vous de votre assureur ou d'un conseiller.
Contenu informatif vérifié — ne constitue pas un conseil contractuel.